Didesnis atlyginimas ne visada reiškia saugiai pakeliamą paskolos įmoką, nes šeimos biudžetą veikia įvairūs įsipareigojimai. Kredito suma turėtų būti skaičiuojama pagal stabilias pajamas, būtinas išlaidas ir atsargų poreikį. Toks požiūris padeda išvengti sprendimo, kai banko pasiūlyta riba tampa asmenine finansine rizika.
Pajamų vertinimas prasideda nuo realaus mėnesio biudžeto
Pirmiausia reikėtų apskaičiuoti pajamas, kurios reguliariai pasiekia sąskaitą po mokesčių ir kitų privalomų atskaitymų. Į vertinimą verta įtraukti tik pastovų atlyginimą, o ne neprognozuojamas premijas ar atsitiktinius papildomus uždarbius. Lietuvos bankas vartotojams rekomenduoja atsakingai vertinti pajamų tvarumą ir jų kilmę.
Iš bendrų pajamų būtina atimti būsto, maisto, transporto, sveikatos, vaikų priežiūros ir kitų poreikių išlaidas. Skaičiavimas tampa tikslesnis, kai naudojami paskutinių šešių arba dvylikos mėnesių banko išrašai. Vienkartinės išlaidos taip pat turėtų būti paskirstytos mėnesiais, kad biudžetas neatspindėtų pernelyg optimistinės situacijos.
Kredito davėjas vertina ne vien atlyginimo dydį, bet ir darbo santykių trukmę, profesiją bei pajamų stabilumą. Savarankiškai dirbančių asmenų pajamos dažnai analizuojamos pagal ilgesnį laikotarpį ir deklaruotą pelną. Kintantis uždarbis gali sumažinti skolinimosi galimybes, net jeigu vidutinės pajamos atrodo pakankamos.
Pajamų vertinimą reikėtų atlikti pagal blogesnį, bet tikėtiną scenarijų, o ne pagal geriausią mėnesį. Jeigu šeimos biudžete vienas atlyginimas sudaro didžiąją dalį pajamų, rizika tampa didesnė. Tokiu atveju paskolos suma turėtų palikti daugiau vietos netikėtam pajamų sumažėjimui.
Kaip apskaičiuoti saugią mėnesio įmoką?
Praktinis atskaitos taškas yra pajamų dalis, kurią galima skirti visiems finansiniams įsipareigojimams. Lietuvos teisės aktuose taikomas reikalavimas, kad įmokos paprastai neviršytų keturiasdešimties procentų tvarių mėnesio pajamų. Banko leidžiama riba nėra automatiškai saugi riba konkrečiai šeimai.
Jeigu šeima uždirba 2 400 eurų po mokesčių, visų paskolų įmokoms teoriškai galėtų tekti iki 960 eurų. Tačiau praktiškesnė riba dažnai siekia 25–30 procentų, ypač auginant vaikus. Tokiu atveju būsto paskolos įmoka sudarytų maždaug 600–720 eurų.
Skaičiuojant įmoką reikia įtraukti automobilio lizingą, vartojimo kreditus, kredito kortelių limitus ir kitus įsipareigojimus. Net nepanaudotas kredito kortelės limitas kai kuriais atvejais gali turėti įtakos mokumo vertinimui. Dėl šios priežasties prieš teikiant paraišką verta peržiūrėti visus aktyvius finansinius produktus.
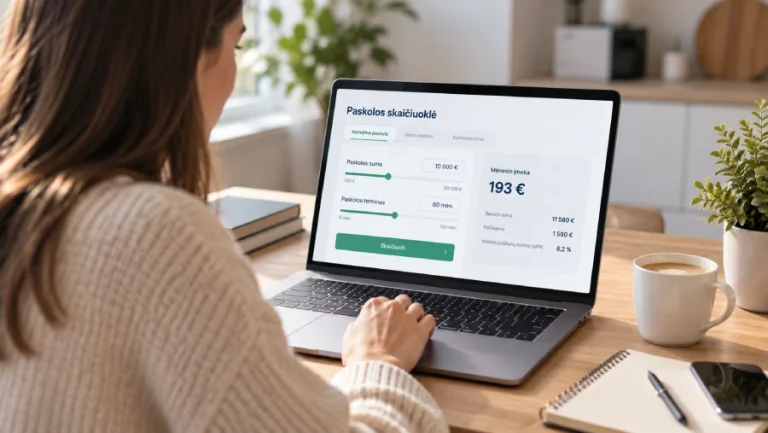
Banko skaičiuoklė dažniausiai pateikia preliminarų rezultatą, tačiau neįvertina visų asmeninių aplinkybių. Tikslesnį įvertį galima gauti palyginus kelis scenarijus, keičiant paskolos terminą ir palūkanų normą. Įmoka turi būti pakeliama ne tik dabar, bet ir pablogėjus ekonominėms sąlygoms.
Kokią įtaką paskolos sumai daro terminas ir palūkanos?
Ilgesnis paskolos terminas sumažina mėnesio įmoką, tačiau padidina bendrą kredito kainą. Pavyzdžiui, paskirstant tą pačią sumą ilgesniam laikotarpiui, palūkanos mokamos daugiau metų. Todėl mažesnė įmoka nebūtinai reiškia finansiškai palankesnį sprendimą.
Kintamosios palūkanos gali padidinti įmoką, jeigu rinkoje kyla EURIBOR ar kitas taikomas indeksas. Lietuvos bankas yra pabrėžęs, kad skolininkai turi įvertinti palūkanų normų svyravimo riziką. Prieš pasirašant sutartį verta apskaičiuoti įmoką pagal kelis galimus palūkanų scenarijus.
Šeima, galinti mokėti 700 eurų šiandien, nebūtinai pajėgs mokėti 900 eurų po palūkanų perskaičiavimo. Toks skirtumas gali sumažinti lėšas maistui, vaikų poreikiams, remontui ar kaupimui. Atsargesnis skolinimasis leidžia išlaikyti finansinį lankstumą nepalankiais laikotarpiais.
Renkantis terminą, reikėtų įvertinti planuojamą išėjimą į pensiją, vaikų studijas ir kitus ilgalaikius įvykius. Jaunesni skolininkai gali rinktis ilgesnį laikotarpį, tačiau verta numatyti ankstesnio grąžinimo galimybę. Sutartyje būtina patikrinti išankstinio paskolos grąžinimo sąlygas ir galimus mokesčius.
Kokią finansinę atsargą būtina išlaikyti po paskolos gavimo?
Prieš skolinantis reikėtų sukaupti pradinį įnašą ir atskirą rezervą nenumatytiems atvejams. Finansų planuotojai dažnai rekomenduoja turėti santaupų bent trijų–šešių mėnesių būtiniausioms išlaidoms. Rezervas tampa ypač reikšmingas, kai šeimos pajamos priklauso nuo vieno pagrindinio uždarbio.
Pradinis įnašas neturėtų būti finansuojamas vartojimo kreditu, nes toks sprendimas padidina bendrą mėnesio įsipareigojimų naštą. Be paskolos kainos, reikėtų numatyti turto vertinimo, notaro, draudimo ir dokumentų tvarkymo išlaidas. Perkant būstą senesnės statybos name, papildomų lėšų gali prireikti remontui.
Būsto savininkas taip pat moka komunalinius mokesčius, administravimo išlaidas, draudimą ir turto priežiūros išlaidas. Šios sumos turi būti įtrauktos į bendrą mėnesio biudžetą kartu su paskolos įmoka. Priešingu atveju kredito įmoka gali atrodyti priimtina tik dėl neįvertintų būsto išlaidų.
Saugus sprendimas turėtų palikti galimybę kas mėnesį taupyti, o ne sunaudoti visas laisvas pajamas. Jeigu paskolos įmoka panaikina bet kokią galimybę kaupti, pasirinkta suma greičiausiai yra per didelė. Finansinė atsarga suteikia galimybę reaguoti į darbo praradimą, sveikatos problemas ar būtinuosius remontus.
Paskolos suma tampa racionalesnė tada, kai ją pagrindžia ne banko suteikiama riba, o šeimos ilgalaikis biudžetas. Atsakingai įvertintos pajamos, palūkanų rizika ir santaupos leidžia skolintis be nuolatinio finansinio spaudimo. Kiekvienas papildomas rezervas šiandien gali tapti svarbia apsauga nuo priverstinių sprendimų rytoj.
Šaltinis: https://www.supercredit.lt
Palyginkite paskolų pasiūlymus vienoje vietoje
Sužinokite tikrąsias palūkanų normas, BVKKMN ir mėnesio įmokas vos per 1 minutę.
Palyginti pasiūlymus nemokamai