Renkantis vartojimo paskolą dažnas pirmiausia atkreipia dėmesį į reklamoje nurodytą metinę palūkanų normą. Atrodo paprasta: kuo mažesnis procentas, tuo pigiau kainuos pasiskolinti. Tačiau toks vertinimas gali būti klaidinantis, nes paskolos kainą sudaro ne vien palūkanos.
Prieš priimant sprendimą svarbu palyginti bendrą vartojimo kredito kainos metinę normą (BVKKMN), sutarties sudarymo ir administravimo mokesčius, grąžinimo terminą bei galutinę grąžintiną sumą. Būtent šie rodikliai leidžia geriau suprasti, kiek iš tikrųjų kainuos pasirinktas finansavimo sprendimas.
Kas yra BVKKMN ir ką ji parodo?
BVKKMN – bendra vartojimo kredito kainos metinė norma, išreiškiama procentais per metus. Ji skirta parodyti bendrą vartojimo kredito kainą, įtraukiant palūkanas ir kitus į bendrą kredito kainą privalomai įskaičiuojamus mokesčius.
Paprastai tariant, BVKKMN padeda palyginti skirtingus paskolos pasiūlymus, net jeigu jų reklamuojamos palūkanos atrodo panašios.
Pavyzdžiui, vienas kreditorius gali reklamuoti mažesnes palūkanas, tačiau taikyti sutarties sudarymo ar mėnesinį administravimo mokestį. Kitas gali pasiūlyti kiek didesnę palūkanų normą, bet netaikyti papildomų mokesčių.
Tokiu atveju pirmasis pasiūlymas nebūtinai bus pigesnis.
Svarbu atkreipti dėmesį, kad BVKKMN apskaičiuojama pagal teisės aktuose nustatytą metodiką ir prielaidas. Todėl vertinant konkretų pasiūlymą reikia atsižvelgti ir į kreditoriaus pateiktą mokėjimų grafiką bei bendrą grąžintiną sumą.
Kodėl vien palūkanų normos nepakanka?
Paskolos kainą gali sudaryti keli skirtingi elementai:
- Metinės palūkanos. Mokestis už naudojimąsi pasiskolintais pinigais.
- Sutarties sudarymo mokestis. Vienkartinis mokestis, jeigu jis numatytas pasiūlyme.
- Administravimo mokestis. Periodinis mokestis už paskolos administravimą, jei jis taikomas.
- Kiti privalomi mokesčiai. Papildomos išlaidos, kurios pagal taikomas taisykles įtraukiamos į bendrą kredito kainą.
Ne visos galimos išlaidos automatiškai įtraukiamos į BVKKMN. Pavyzdžiui, tam tikros neprivalomos paslaugos ar pavėluoto mokėjimo pasekmės vertinamos atskirai.
Todėl prieš pasirašant sutartį verta perskaityti ne tik reklaminį pasiūlymą, bet ir standartinę informaciją apie vartojimo kreditą bei sutarties sąlygas.
Praktinis pavyzdys: du panašūs pasiūlymai, bet skirtinga galutinė kaina
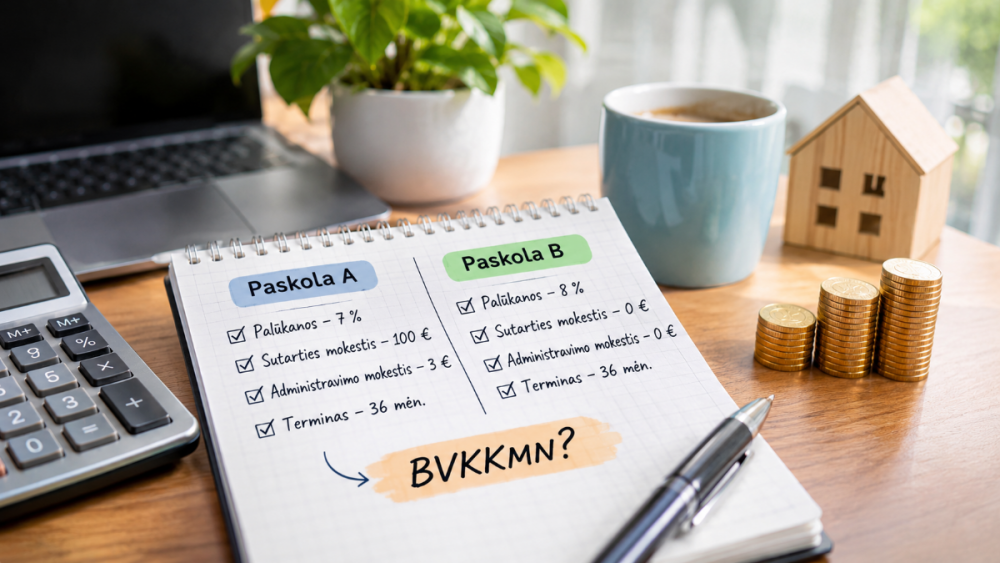
Įsivaizduokime, kad žmogus nori pasiskolinti 5 000 Eur trejiems metams. Jis gauna du hipotetinius pasiūlymus.
| Sąlyga | Pasiūlymas A | Pasiūlymas B |
| Metinės palūkanos | 7 % | 8 % |
| Sutarties mokestis | 100 Eur | 0 Eur |
| Mėnesinis administravimo mokestis | 3 Eur | 0 Eur |
| Terminas | 36 mėn. | 36 mėn. |
Iš pirmo žvilgsnio A pasiūlymas atrodo patrauklesnis, nes jo metinė palūkanų norma mažesnė. Tačiau per 36 mėnesius vien sutarties ir administravimo mokesčiai sudarytų 208 Eur.
Tai dar nėra tikslus abiejų pasiūlymų BVKKMN ar bendros kredito kainos apskaičiavimas. Tam reikėtų žinoti tikslią įmokų struktūrą, palūkanų skaičiavimo metodą ir visas kitas sutarties sąlygas.
Šis pavyzdys parodo svarbiausią principą: mažesnė reklamuojama palūkanų norma savaime nereiškia mažesnių bendrų išlaidų.
Kaip teisingai palyginti skirtingų kreditorių pasiūlymus?
Norint išvengti klaidų, rekomenduojama visus pasiūlymus vertinti pagal vienodas sąlygas.
- Pasirinkite vienodą paskolos sumą
Jeigu vienas kreditorius pateikia pasiūlymą 5 000 Eur, o kitas – 6 000 Eur, jų tiesioginis palyginimas nebus tikslus. Pirmiausia pasirinkite tą pačią sumą.
- Nurodykite vienodą grąžinimo terminą
Ilgesnis terminas paprastai sumažina mėnesio įmoką, tačiau gali padidinti bendrą palūkanų sumą. Todėl palyginkite pasiūlymus su vienodu mėnesių skaičiumi.
- Palyginkite BVKKMN
Šis rodiklis padeda įvertinti bendrą kredito kainą, įtraukiant privalomus mokesčius. Tačiau nepamirškite patikrinti, kokios prielaidos naudotos jį apskaičiuojant.
- Patikrinkite galutinę grąžintiną sumą
Tai vienas praktiškiausių rodiklių. Jis parodo, kiek iš viso turėsite sumokėti kreditoriui pagal pateiktą mokėjimų grafiką.
- Įvertinkite lankstumą
Pasidomėkite, ar galima paskolą grąžinti anksčiau, keisti mokėjimų grafiką arba atidėti įmoką. Taip pat išsiaiškinkite, kokios sąlygos taikomos tokiais atvejais.
Jeigu norite susipažinti su skirtingais finansavimo sprendimais, verta peržiūrėti ir vartojimo paskolų pasiūlymus bei jų sąlygas.
Ar verta rinktis ilgesnį paskolos terminą?
Ilgesnis paskolos terminas gali atrodyti patogus, nes sumažėja mėnesio įmoka. Tai gali padėti išlaikyti didesnį finansinį lankstumą, ypač jeigu pajamos nėra labai didelės.
Vis dėlto mažesnė įmoka nebūtinai reiškia pigesnę paskolą. Jei paskola grąžinama ilgiau, palūkanos gali būti skaičiuojamos ilgesnį laikotarpį, todėl bendra sumokama suma gali išaugti.
Pavyzdžiui, prieš pasirinkdami ilgesnį terminą įvertinkite, ar mėnesio įmokos sumažėjimas iš tiesų vertas papildomų palūkanų išlaidų.
Geriausias terminas nėra nei trumpiausias, nei ilgiausias. Jis turėtų atitikti jūsų pajamas, būtinas išlaidas ir galimybes reguliariai vykdyti įsipareigojimus.
Ką daryti, jeigu jau turima paskola tapo per brangi?
Pasikeitus finansinei situacijai arba rinkos sąlygoms, verta iš naujo įvertinti turimus įsipareigojimus.
Vienas iš galimų sprendimų – paskolos refinansavimas. Jo metu naujas kreditas panaudojamas vienam ar keliems ankstesniems įsipareigojimams padengti, o vartotojas gauna naujas grąžinimo sąlygas.
Tačiau refinansavimas ne visada reiškia, kad bendra paskolos kaina sumažės. Pavyzdžiui, pailginus grąžinimo terminą mėnesio įmoka gali sumažėti, bet bendra mokėtina suma – padidėti.
Todėl būtina palyginti senos ir naujos paskolos likutį, palūkanas, papildomus mokesčius, likusį terminą ir galutinę grąžintiną sumą.
Plačiau apie tai, kada toks sprendimas gali būti naudingas, skaitykite straipsnyje apie paskolų refinansavimą ir jo sąlygas.
Dažniausios klaidos renkantis paskolą
Vertinama tik reklamuojama palūkanų norma. Nepatikrinus BVKKMN ir kitų mokesčių galima pasirinkti brangesnį pasiūlymą.
Pasirenkama mažiausia mėnesio įmoka. Ilgesnis terminas gali reikšti didesnes bendras išlaidas.
Neperskaitoma sutartis. Svarbios sąlygos gali būti susijusios su išankstiniu grąžinimu, mokėjimų atidėjimu ar papildomais mokesčiais.
Skolinamasi daugiau, nei iš tikrųjų reikia. Didesnė paskola reiškia didesnius finansinius įsipareigojimus ir galimai didesnes išlaidas.
Neįvertinamos savo finansinės galimybės. Net ir palyginti pigus kreditas gali tapti našta, jeigu mėnesio įmokos nepalieka pakankamai lėšų būtinoms išlaidoms.
Apibendrinimas
Renkantis vartojimo paskolą svarbu neapsiriboti vien reklamuojama palūkanų norma. BVKKMN, galutinė grąžintina suma, sutarties mokesčiai ir grąžinimo terminas leidžia objektyviau įvertinti tikrąją finansavimo kainą.
Prieš pasirašydami sutartį palyginkite bent kelis pasiūlymus, patikrinkite visas sąlygas ir įsitikinkite, kad mėnesio įmoka atitinka jūsų finansines galimybes.
Pigiausia paskola nėra ta, kurios reklamoje nurodytas mažiausias procentas. Tai pasiūlymas, kurio bendra kaina, sąlygos ir rizika geriausiai atitinka jūsų poreikius bei galimybes.
Straipsnis yra informacinio pobūdžio ir nėra individuali finansinė konsultacija. Prieš sudarydami kredito sutartį įvertinkite savo finansines galimybes ir konkrečias kreditoriaus sąlygas.
Palyginkite paskolų pasiūlymus vienoje vietoje
Sužinokite tikrąsias palūkanų normas, BVKKMN ir mėnesio įmokas vos per 1 minutę.
Palyginti pasiūlymus nemokamai