Atrodė, kad viskas turėtų būti paprasta: pajamos stabilios, sąskaitoje pinigų netrūksta, o norima suma nėra milžiniška. Tačiau atsakymas iš banko ar kredito bendrovės ekrane pasirodo trumpas ir nemalonus – paraiška atmesta. Tuomet kyla natūralus klausimas: kas konkrečiai užkliuvo, jei žmogus pats nejaučia turintis rimtų finansinių problemų?
Sprendimą lemia ne vien atlyginimo dydis
Viena dažniausių klaidų – manyti, kad paskolai gauti pakanka didesnio atlyginimo. Kredito davėjai vertina kur kas platesnį finansinį paveikslą: pajamų stabilumą, darbo stažą, turimus įsipareigojimus, kredito istoriją ir tai, kokią dalį mėnesio pajamų sudarytų nauja įmoka.
Pavyzdžiui, žmogus gali uždirbti 1500 eurų į rankas, tačiau kartu mokėti lizingo, vartojimo kredito ir kredito kortelės įmokas. Tokiu atveju bankas vertina ne vien gaunamą sumą, bet ir tai, kiek jos realiai lieka po visų finansinių įsipareigojimų. Jeigu būsima paskolos įmoka per daug padidintų mėnesio naštą, paraiška gali būti atmesta net ir gaunant oficialias bei reguliarias pajamas.
Svarbus ir pajamų tęstinumas. Neseniai pakeistas darbas, bandomasis laikotarpis, terminuota darbo sutartis ar svyruojantis individualios veiklos uždarbis kredito davėjui gali atrodyti kaip papildoma rizika. Kai kuriais atvejais žmogus uždirba pakankamai, tačiau jo finansinė padėtis dar nelaikoma pakankamai stabilia.
Kredito istorija gali nulemti atsakymą
Paskolos paraišką gali sustabdyti ir ankstesni finansiniai įpročiai. Vėluotos įmokos, neapmokėtos sąskaitos, antstolių procesai ar dažnas kreipimasis dėl naujų kreditų palieka pėdsaką kredito istorijoje. Net jeigu senas įsiskolinimas jau grąžintas, informacija apie mokėjimų vėlavimus tam tikrą laiką gali turėti įtakos naujam sprendimui.
Ypač atsargiai vertinamas pasikartojantis vėlavimas. Viena keliomis dienomis pavėluota įmoka nebūtinai reiškia automatinį atsisakymą, tačiau nuolatiniai nesklandumai signalizuoja, kad žmogui gali būti sunku laikytis naujo mokėjimo grafiko. Kredito davėjui tai yra ne moralinis vertinimas, o rizikos skaičiavimas.
Įtakos gali turėti ir dažnos paraiškos skirtingoms finansų įstaigoms. Kai per trumpą laiką žmogus kreipiasi dėl kelių kreditų, tai gali sudaryti įspūdį, kad jam skubiai trūksta pinigų arba kad ankstesni prašymai jau buvo atmesti. Todėl prieš teikiant naują paraišką verta pasitikrinti savo kredito istoriją ir įvertinti, ar joje nėra netikslumų.
Neužtenka turėti pradinį įnašą
Būsto paskolos atveju svarbus ne tik pradinis įnašas. Bankas vertina ir perkamą nekilnojamąjį turtą: jo likvidumą, vietą, būklę bei rinkos vertę. Jeigu turto vertintojas nustato mažesnę kainą nei prašo pardavėjas, pirkėjui gali prireikti daugiau nuosavų lėšų. Priešingu atveju finansavimas nepasiekia planuotos sumos.
Problemų kyla ir tada, kai pradinio įnašo kilmė nėra aiški. Bankui gali reikėti dokumentų, įrodančių, kad pinigai sukaupti teisėtai, nėra pasiskolinti iš kito kreditoriaus ir nėra gauti dovanų be tinkamo pagrindimo. Paskolai vertinami ne tik skaičiai sąskaitoje, bet ir jų istorija.
Dar viena dažna priežastis – neįvertintos papildomos išlaidos. Įsigyjant būstą reikia numatyti turto vertinimo, notaro, draudimo, įregistravimo bei galimo remonto kaštus. Jeigu po pradinio įnašo žmogui nebelieka jokio finansinio rezervo, bankas gali abejoti, ar netikėtos išlaidos nesutrukdytų laiku mokėti įmokų.
Panaši situacija gali susiklostyti ir prašant vartojimo paskolos. Kredito davėjas vertina, ar nurodyta paskirtis ir suma atitinka kliento galimybes, o pateikti duomenys nesikerta su informacija, gaunama iš oficialių registrų ir finansinių ataskaitų.
Ką verta padaryti gavus neigiamą atsakymą
Atsisakymas dar nereiškia, kad paskola žmogui nebus prieinama niekada. Pirmiausia reikėtų išsiaiškinti, kokia buvo pagrindinė priežastis. Kartais problema slypi ne per mažose pajamose, o neįtrauktame papildomame įsipareigojime, per trumpame darbo staže ar nepateiktame dokumente.
Jeigu finansinė našta per didelė, galima laikinai atsisakyti kredito kortelės limito, grąžinti mažesnį vartojimo kreditą ar sumažinti kitus įsipareigojimus. Tačiau dirbtinai slėpti turimas skolas ar pateikti netikslią informaciją neverta. Tokie veiksmai gali ne tik užkirsti kelią konkrečiai paskolai, bet ir pabloginti kredito istoriją.
Pajamų stabilumui kartais reikia laiko. Po darbo pakeitimo verta palaukti, kol pasibaigs bandomasis laikotarpis ir susiformuos kelių mėnesių nuoseklių pajamų istorija. Savarankiškai dirbantiems žmonėms itin svarbu tvarkingai deklaruoti pajamas, mokėti mokesčius ir saugoti dokumentus, kurie leidžia pagrįsti uždarbio tęstinumą.
Jeigu finansinį sprendimą tenka priimti savaitgalį ar nedarbo dieną, verta nepamiršti, kad paraiškos pateikimas internetu dar nereiškia momentinio galutinio atsakymo. Automatinis vertinimas gali įvykti greitai, tačiau papildomų dokumentų ar žmogaus atliekamos patikros gali tekti palaukti iki darbo dienos.
Neigiamas atsakymas dažniausiai slepia ne vieną paslaptingą kriterijų, o kelių aplinkybių derinį. Kuo tiksliau žmogus supranta savo pajamas, įsipareigojimus ir kredito istoriją, tuo mažiau lieka vietos spėlionėms – o kitą paraišką galima pateikti jau gerokai atsakingiau.
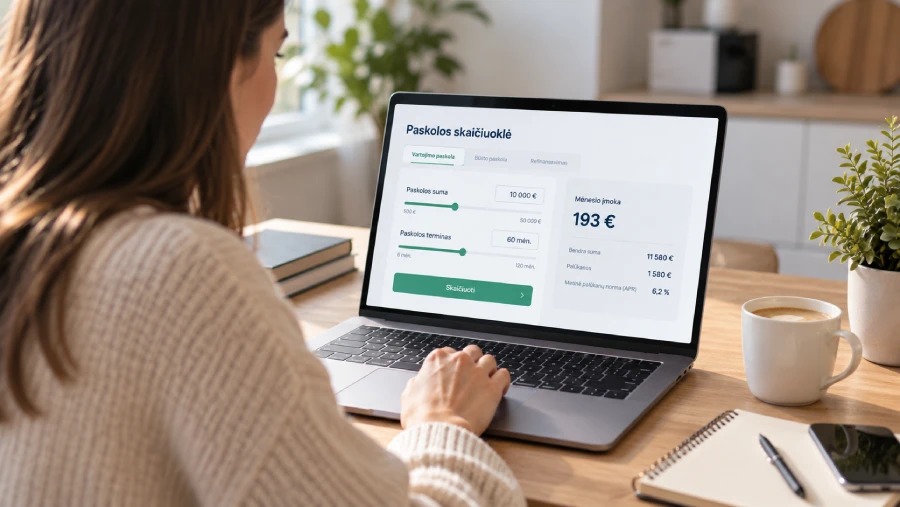
Palyginkite paskolų pasiūlymus vienoje vietoje
Sužinokite tikrąsias palūkanų normas, BVKKMN ir mėnesio įmokas vos per 1 minutę.
Palyginti pasiūlymus nemokamai