Senstant visuomenei, paskolos tampa aktualios ne tik jauniems būsto pirkėjams, bet ir pensiją gaunantiems žmonėms. Kredito teikėjai vertina vyresnių klientų paraiškas individualiai, tačiau jų sprendimams daro įtaką papildomos rizikos. Pensininko amžius savaime neužkerta kelio skolintis, bet dažnai keičia vertinimo kriterijus, terminus ir siūlomas sąlygas.
Kokius kriterijus kredito teikėjai vertina griežčiausiai?
Pagrindinis kredito teikėjo vertinamas rodiklis yra tvarios pajamos, kurių pakanka įmokoms ir būtinoms išlaidoms. Pensininko atveju dažniausiai vertinama pensija, papildomas darbo užmokestis, nuomos pajamos arba kitos oficialios įplaukos. Kredito istorija taip pat išlieka reikšminga, nes ankstesni įsipareigojimai rodo mokėjimų drausmę.
Vyresniems klientams kredito teikėjai dažnai taiko trumpesnį paskolos grąžinimo laikotarpį. Trumpesnis terminas padidina mėnesio įmoką, tačiau sumažina tikimybę, kad sutartis tęsis iki labai garbaus amžiaus. Dėl šios priežasties paskolos suma gali būti mažesnė, net gaunant pakankamas mėnesines pajamas.
Vertinant paraišką, apskaičiuojama visų įsipareigojimų dalis, tenkanti bendroms mėnesio pajamoms. Į šį skaičiavimą įtraukiamos kredito kortelės, lizingas, vartojimo paskolos ir laidavimo įsipareigojimai. Didesnės būtinosios išlaidos taip pat gali sumažinti sumą, kurią teikėjas pasirengęs paskolinti.
Sprendimą lemia ne vien amžius, bet visas finansinis portretas ir pateiktų dokumentų patikimumas. Klientas, turintis stabilią pensiją, santaupų bei mažai kitų skolų, gali būti vertinamas palankiau. Tuo metu neaiškios pajamos ar pradelsti mokėjimai apsunkina finansavimą bet kokio amžiaus pareiškėjui.
Ar amžius gali tapti teisėta paskolos atsisakymo priežastimi?
Kredito teikėjai privalo laikytis atsakingojo skolinimo ir vartotojų apsaugos principų. Sprendimas neturėtų būti grindžiamas vien formaliu amžiaus faktu, neįvertinus individualių pajamų bei įsipareigojimų. Praktikoje amžius vis dėlto gali turėti reikšmės, nes susijęs su pajamų laikotarpiu ir paskolos trukme.
Lietuvoje kredito davėjai privalo įvertinti, ar klientas pajėgs vykdyti sutartinius mokėjimus. Tokį vertinimą reglamentuoja vartojimo kredito ir atsakingojo skolinimo reikalavimai. Todėl atsisakymas gali būti pagrįstas ne pensija, o nepakankamu mokumu arba per didele finansine našta.
Diskriminacijos rizika atsiranda tada, kai panašios finansinės padėties žmonėms taikomos skirtingos sąlygos vien dėl amžiaus. Kredito teikėjas turėtų gebėti paaiškinti sprendimą, remdamasis konkrečiais rizikos vertinimo kriterijais. Neaiškus arba bendro pobūdžio atsakymas klientui gali sudaryti pagrindą prašyti išsamesnio paaiškinimo.
Jeigu paskola nesuteikiama, žmogus gali pateikti kredito teikėjui papildomus dokumentus arba kreiptis į kitą įstaigą. Skirtingos bendrovės taiko nevienodus rizikos modelius, todėl vienas neigiamas atsakymas ne visada reiškia galutinę kliūtį. Kilus ginčui dėl galimai netinkamo vertinimo, galima kreiptis į Lietuvos banką.
Kodėl pensininkams siūlomos paskolos dažnai kainuoja daugiau?
Trumpesnis grąžinimo laikotarpis paprastai reiškia didesnę mėnesio įmoką ir mažesnį paskolos prieinamumą. Jeigu kredito sutartis trunka trumpiau, palūkanų našta nebūtinai būna didesnė bendrai. Tačiau mėnesinis mokėjimas gali viršyti ribą, kurią leidžia pensininko pajamos.
Vartojimo paskoloms dažnai taikomos palūkanos, priklausančios nuo kredito istorijos, sumos ir termino. Vyresniam klientui papildomą kainą gali lemti didesnė vertinama rizika arba reikalaujamas draudimas. Prieš pasirašant sutartį būtina lyginti bendrą kredito kainą, o ne vien reklamuojamą palūkanų normą.
Pensijos kaupimas savaime negarantuoja paskolos gavimo, tačiau gali sustiprinti bendrą finansinį vaizdą. Kredito teikėjas dažniausiai vertina realiai gaunamas išmokas, likvidų turtą ir dokumentais pagrįstas pajamas. Vien tik būsimos pensijų išmokos paprastai nelaikomos pakankamu pagrindu dabartiniam įsipareigojimui.
Papildomi mokesčiai gali atsirasti dėl sutarties sudarymo, administravimo, turto vertinimo arba draudimo. Tokios išlaidos ypač reikšmingos mažesnės sumos paskolose, nes sudaro didesnę bendros kainos dalį. Klientas turėtų paprašyti standartinės informacijos, kurioje nurodoma visa kredito kaina.
Kaip pensininkui pasirengti paskolos paraiškai?
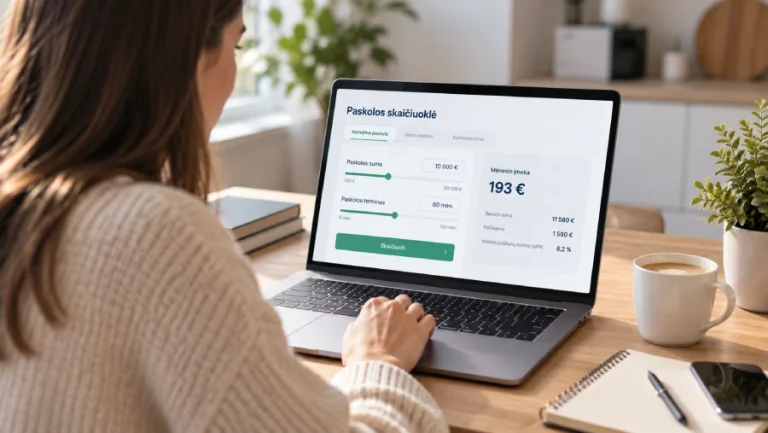
Prieš teikiant paraišką verta suskaičiuoti reguliarias pajamas, būtinas išlaidas ir visų skolų mėnesines įmokas. Toks skaičiavimas padeda realistiškai nustatyti sumą, kurią galima saugiai skirti paskolos grąžinimui. Finansų specialistai rekomenduoja numatyti rezervą netikėtoms sveikatos ar būsto remonto išlaidoms.
Kredito teikėjui dažniausiai reikės pensijos išrašų, banko sąskaitos duomenų ir informacijos apie turimus įsipareigojimus. Papildomas pajamas būtina pagrįsti nuomos sutartimis, darbo dokumentais arba kitais oficialiais įrodymais. Tvarkingai pateikti dokumentai gali sutrumpinti vertinimo procesą ir sumažinti neaiškumų.
Jeigu paskola skirta būstui, kredito prieinamumą gali pagerinti bendraskolis, turintis stabilias pajamas. Tačiau bendraskolis prisiima tokią pačią atsakomybę už visą įsipareigojimą, todėl sprendimas turi būti gerai apsvarstytas. Laidavimas taip pat nėra formalumas, nes neįvykdžius sutarties pasekmės tenka kitam asmeniui.
Alternatyva paskolai gali būti santaupų panaudojimas, mažesnė projekto apimtis arba šeimos finansinė parama. Kiekvienu atveju būtina įvertinti, ar pasirinktas sprendimas nekelia ilgalaikės įtampos kasdieniam biudžetui. Paskolos sutarties sąlygos turėtų būti suprantamos, o neaiškūs punktai išsiaiškinti prieš pasirašymą.
Kredito prieinamumą pensininkams dažniausiai lemia ne gimimo data, o pajamų stabilumas, įsipareigojimų dydis ir pasirinktas paskolos terminas. Todėl geriausią poziciją užima tie pareiškėjai, kurie iš anksto įvertina biudžetą, palygina pasiūlymus ir reikalauja aiškaus sprendimo pagrindimo. Požiūris į vyresnius klientus keičiasi lėtai, tačiau skaidrūs kriterijai gali sumažinti nepagrįstų sprendimų riziką.
Palyginkite paskolų pasiūlymus vienoje vietoje
Sužinokite tikrąsias palūkanų normas, BVKKMN ir mėnesio įmokas vos per 1 minutę.
Palyginti pasiūlymus nemokamai